
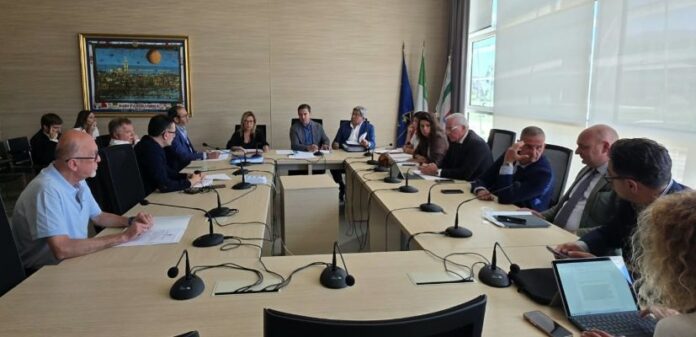

La Commissione bilancio e programmazione, presieduta da Ubaldo Pagano, ha espresso parere favorevole a maggioranza, con il voto contrario dell’opposizione, in merito alla Deliberazione dell’Ufficio di Presidenza contenente la variazione al bilancio di previsione 2026/2028 – esercizio finanziario 2026 – per applicazione della quota disponibile dell’avanzo di amministrazione al 31 dicembre 2025.
Il provvedimento comporta la quinta variazione di competenza dell’Ufficio di Presidenza al Bilancio di previsione 2026 e pluriennale 2026-2028, autorizzando l’applicazione della quota libera di avanzo di amministrazione per 35 milioni di euro.
Sempre a maggioranza, con il voto contrario dell’opposizione, la Commissione ha approvato il disegno di legge che con un emendamento ha accorpato altri cinque provvedimenti di riconoscimento di debiti fuori bilancio, rivenienti da sentenze esecutive per un totale di un milione 137 mila euro. In particolare, il presidente Pagano ha fornito informazioni dettagliate in merito ad un debito fuori bilancio derivante dall’esecuzione della sentenza della Corte di Giustizia Tributaria di secondo grado della Puglia.
Nello specifico, il debito fuori bilancio per un importo complessivo di euro 1.035.185,53 deriva dall’insorgere delle obbligazioni giuridiche correlate alla sentenza esecutiva che ha disatteso la tesi difensiva regionale pur essendo quest’ultima basata su precedenti arresti giurisprudenziali favorevoli all’ente. Ci si riferisce alla sentenza esecutiva n. 4144/2025 pronunciata dalla Corte di Giustizia Tributaria di secondo grado della Puglia e depositata il 30/12/2025, con la quale è stato accolto l’appello della società ricorrente avverso la sentenza n. 2973/2019 emessa dalla Commissione Tributaria Provinciale di Bari, Sez. 8, pubblicata il 17/12/2019. La Corte di Giustizia Tributaria di secondo grado ha riformato integralmente la sentenza del giudice di prime cure disponendo l’annullamento dell’avviso di accertamento relativo al tributo per il deposito in discarica dei rifiuti solidi (c.d. Ecotassa), anni 2013-2014, e alla correlata sanzione. In particolare, la Corte di Giustizia Tributaria di secondo grado, nell’accogliere il ricorso del contribuente, ha fatto propri i principi di diritto espressi dal Consiglio di Stato che, con sentenza del 13 gennaio 2020 n. 276, aveva censurato l’interpretazione fornita dalla Regione Puglia concernente i rifiuti provenienti da alcuni TMB (Trattamenti Meccanici Biologici dei rifiuti) pugliesi, secondo cui si doveva escludere l’applicabilità del regime di agevolazione di cui all’articolo 3, comma 40, della Legge n. 549 del 1995. Più in particolare, secondo la tesi interpretativa regionale fornita in sede di giudizio tributario, i rifiuti speciali erano stati registrati come scarto o sovvallo ai sensi dell’articolo 3, comma 40, della legge n. 549 del 1995 ed in forza di tale qualificazione era stata applicata una tariffa agevolata pari al 20% di quella ordinaria, con conseguente evasione dell’80% del tributo. Al contrario, la Corte di Giustizia di secondo grado, rigettando il canone interpretativo fornito dalla Sezione Finanze ed in conformità con gli approdi del Giudice Ammnistrativo, ha accolto l’appello di parte ricorrente inerente all’applicazione dell’aliquota agevolata ai rifiuti provenienti dagli STIR (Stabilimenti di Tritovagliatura e Imballaggio dei Rifiuti) campani nella discarica dell’appellante.